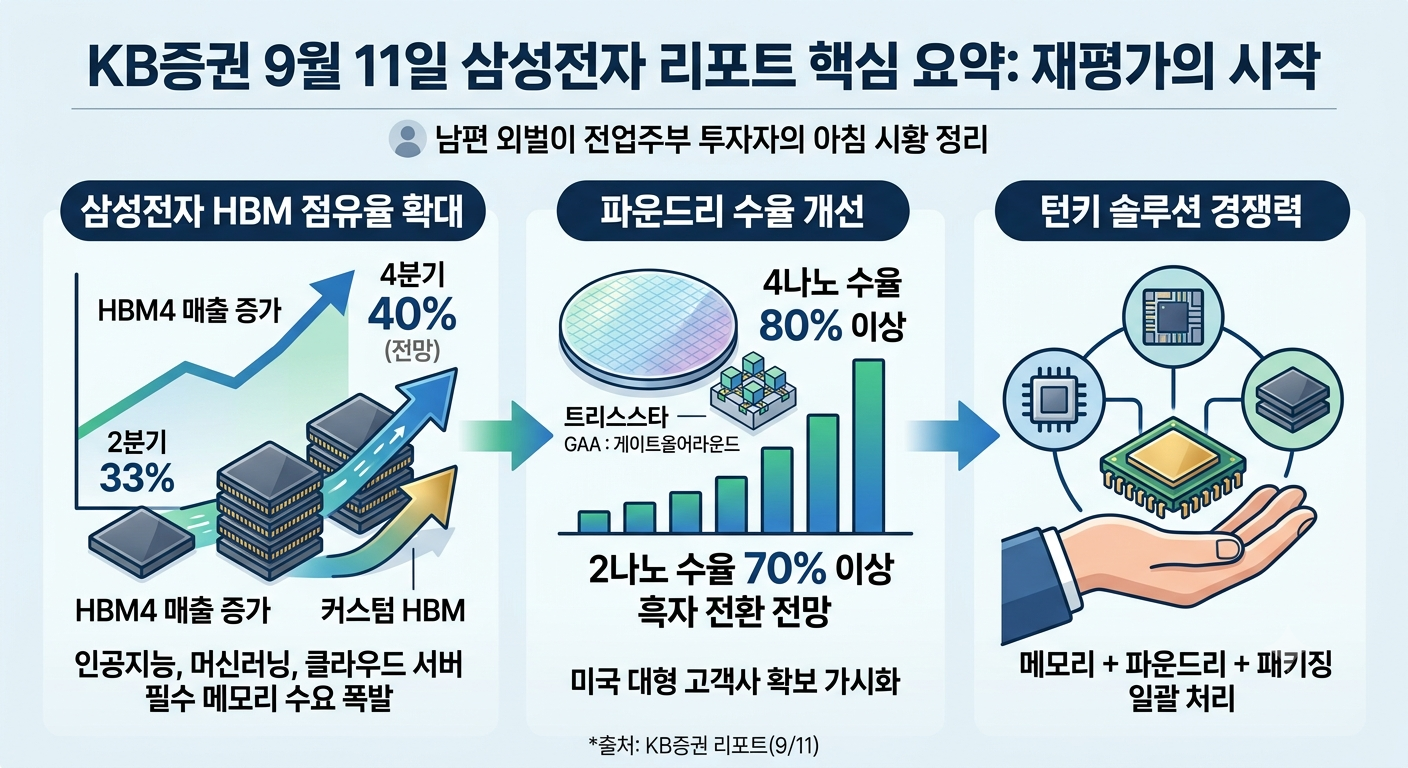
남편 외벌이 가정을 꾸리면서 살림과 투자를 함께 병행하고 있는 전업주부 개인 투자자예요. 매일 아침 시황을 확인하고 반도체 관련 뉴스를 챙겨보는 게 습관이 되다 보니, 최근 KB증권이 9월 11일 내놓은 삼성전자 리포트가 유독 눈에 띄었어요. 핵심은 크게 두 가지예요. 하나는 삼성전자의 고대역폭메모리, 즉 HBM 시장 점유율이 올해 2분기 33%에서 4분기에는 40% 수준까지 확대될 것이라는 전망이고, 다른 하나는 그동안 적자에 시달리던 파운드리 사업이 4나노와 2나노 공정 수율 개선을 발판으로 흑자 전환을 눈앞에 두고 있다는 분석이에요. 이 두 가지가 맞물리면서 삼성전자가 메모리와 파운드리, 패키징을 하나로 묶는 턴키 솔루션 기업으로 재평가받고 있다는 점도 눈여겨볼 부분이에요. 오늘 글에서는 이 내용을 세 가지 소제목으로 나눠서 최대한 쉽고 자세하게 정리해볼게요.
삼성전자 HBM 점유율 확대, 4분기 40% 눈앞
고대역폭메모리, 흔히 HBM이라고 부르는 이 제품은 여러 개의 D램을 수직으로 쌓아 올려 데이터 처리 속도와 대역폭을 극대화한 메모리 반도체예요. 쉽게 말하면 좁은 도로를 여러 차선으로 늘려서 훨씬 많은 차량, 즉 데이터를 한 번에 빠르게 통과시킬 수 있게 만든 구조라고 이해하시면 편해요. 인공지능과 머신러닝, 클라우드 컴퓨팅 서버에 들어가는 고성능 반도체에는 이 HBM이 필수적으로 들어가기 때문에, 최근 몇 년 사이 수요가 폭발적으로 늘고 있어요.
KB증권에 따르면 삼성전자의 올해 2분기 글로벌 HBM 시장 점유율은 33%를 기록했고, 4분기에는 40% 수준까지 근접할 것으로 전망돼요. (출처: 이투데이, [https://www.etoday.co.kr/news/view/2624290]) 이렇게 점유율이 빠르게 오르는 배경에는 6세대 제품인 HBM4의 매출 증가가 있어요. 김동원 KB증권 리서치본부장은 3분기 HBM4 매출이 전분기 대비 3배 이상 늘고, 하반기 전체 HBM 매출 중 HBM4 비중이 60%를 넘어설 것으로 내다봤어요. 여기에 더해 고객 맞춤형 스펙으로 설계하는 커스텀 HBM은 말 그대로 고객사의 요구에 맞춰 성능과 구조를 개별적으로 조정한 제품을 뜻하는데, HBM4 이후 추가적인 가격 인상까지 가능하게 만드는 요인으로 꼽혀요.
전업주부 투자자 입장에서 보면 이런 흐름은 단순한 반도체 업황 개선을 넘어서, 삼성전자의 수익 구조 자체가 메모리 단품 판매에서 고부가가치 제품 중심으로 바뀌고 있다는 신호로 읽을 수 있어요. 앞으로 HBM 공급 주도권이 판매자인 메모리 업체 쪽으로 옮겨갈 것이라는 전망까지 나오는 만큼, 이 부분은 삼성전자 투자를 고민하시는 분들이라면 꼭 챙겨봐야 할 포인트예요.
파운드리 수율 개선이 만드는 반전 흑자
파운드리 사업은 삼성전자가 직접 설계한 반도체가 아니라, 다른 기업이 설계한 반도체를 위탁받아 생산해주는 사업을 말해요. 이 사업에서 가장 중요한 지표 중 하나가 바로 수율인데, 수율이란 한 번에 생산한 웨이퍼 중에서 정상적으로 작동하는 완성품이 차지하는 비율을 뜻해요. 쉽게 말해 수율이 높을수록 불량품이 적고, 같은 원가로 더 많은 정상 제품을 만들어낼 수 있다는 의미예요.
KB증권 분석에 따르면 삼성전자 파운드리의 4나노 공정 수율은 80% 이상으로 안정화됐고, 2나노 게이트올어라운드, 즉 GAA 공정 수율도 연초 50% 미만에서 70% 이상으로 빠르게 개선되고 있어요. (출처: 비즈니스포스트, [https://www.businesspost.co.kr/BP?command=article_view&num=446962]) 여기서 GAA란 트랜지스터를 사방에서 게이트가 감싸는 구조로 만들어 전류 제어력을 높인 최신 공정 기술을 말하는데, 미세 공정으로 갈수록 발생하는 누설 전류 문제를 줄여주는 역할을 해요.
김동원 본부장은 현재 삼성전자의 4나노 수율이 사실상 TSMC와 경쟁 가능한 수준까지 올라왔다고 평가했고, 2나노 수율 개선 속도를 감안하면 연내 미국 대형 고객사 확보도 가시화될 가능성이 높다고 봤어요. 3분기부터는 4나노 저전력 처리장치, 즉 LPU 양산이 본격화되고 수율이 안정되면서 파운드리 사업의 흑자 전환 가능성도 한층 커졌다는 분석이에요.
그동안 삼성전자 파운드리는 구조적 적자 사업으로 꼽혀왔던 만큼, 이번 수율 개선 소식은 실적 측면에서도 의미가 크다고 볼 수 있어요. 특히 파운드리 수율 개선은 단순히 위탁생산 실적만 좋아지는 게 아니라, 앞서 살펴본 HBM 경쟁력과도 직결된다는 점에서 투자자 입장에서는 두 사업을 함께 지켜볼 필요가 있어요.
턴키 경쟁력으로 완성되는 삼성전자 성장 스토리
턴키란 열쇠(key)를 돌리기만 하면 바로 사용할 수 있는 상태로 제품이나 서비스를 통째로 제공한다는 뜻에서 나온 표현으로, 반도체 산업에서는 설계부터 생산, 패키징까지 전 과정을 한 회사가 일괄로 처리해주는 방식을 의미해요. 삼성전자가 주목받는 이유는 바로 이 턴키 역량을 메모리와 파운드리, 첨단 패키징까지 모두 갖춘 몇 안 되는 기업이라는 점 때문이에요.
HBM4부터는 D램뿐 아니라 데이터를 처리하는 베이스다이의 역할이 한층 중요해졌는데, 베이스다이란 HBM 하단에서 D램 층들을 컨트롤하고 외부와 데이터를 주고받는 역할을 하는 로직 반도체를 말해요. 삼성전자는 이 베이스다이를 2나노 파운드리 공정으로 직접 생산할 수 있다는 점에서, 앞서 살펴본 2나노 수율 개선이 곧 HBM 제품 자체의 경쟁력 강화로 이어지는 구조를 갖추고 있어요. (출처: 한국경제, [https://www.hankyung.com/article/2026091178816]) 김동원 본부장은 삼성전자가 메모리 단품 공급을 넘어 HBM과 파운드리, 패키징을 아우르는 턴키 솔루션 공급 역량을 확보한 유일한 기업이라고 평가하면서, 향후 성장의 판이 더욱 커질 것으로 기대된다고 밝혔어요.
개인적으로도 이 부분이 가장 인상 깊었는데, 메모리 가격이나 반도체 업황이라는 하나의 변수에만 기업 가치가 좌우되는 게 아니라 여러 사업 영역이 서로 시너지를 내는 구조로 바뀌고 있다는 뜻이니까요. 물론 투자를 결정할 때는 이런 장밋빛 전망뿐 아니라 글로벌 반도체 업황이나 환율, 경쟁사 동향 같은 변수도 함께 살펴야겠지만, 삼성전자가 HBM 시장 점유율 확대와 파운드리 수율 개선이라는 두 축을 동시에 다지고 있다는 점은 장기적인 관점에서 분명 긍정적인 신호로 볼 수 있어요.
'종목 및 기업 분석' 카테고리의 다른 글
| 히토와홀딩스 (공개매수, 시너지, MBK) (0) | 2026.09.16 |
|---|---|
| 일루미나 주가 (실적, 재편입, 전망) (0) | 2026.09.10 |
| 삼성전자 주주환원 (역대급, 반도체 훈풍, 착시) (0) | 2026.08.26 |
| 머크주가 (암백신, 키트루다, 3상성공) (0) | 2026.08.25 |
| 우리투자증권 IPO (전담조직, 스팩, 기술특례) (0) | 2026.08.21 |


