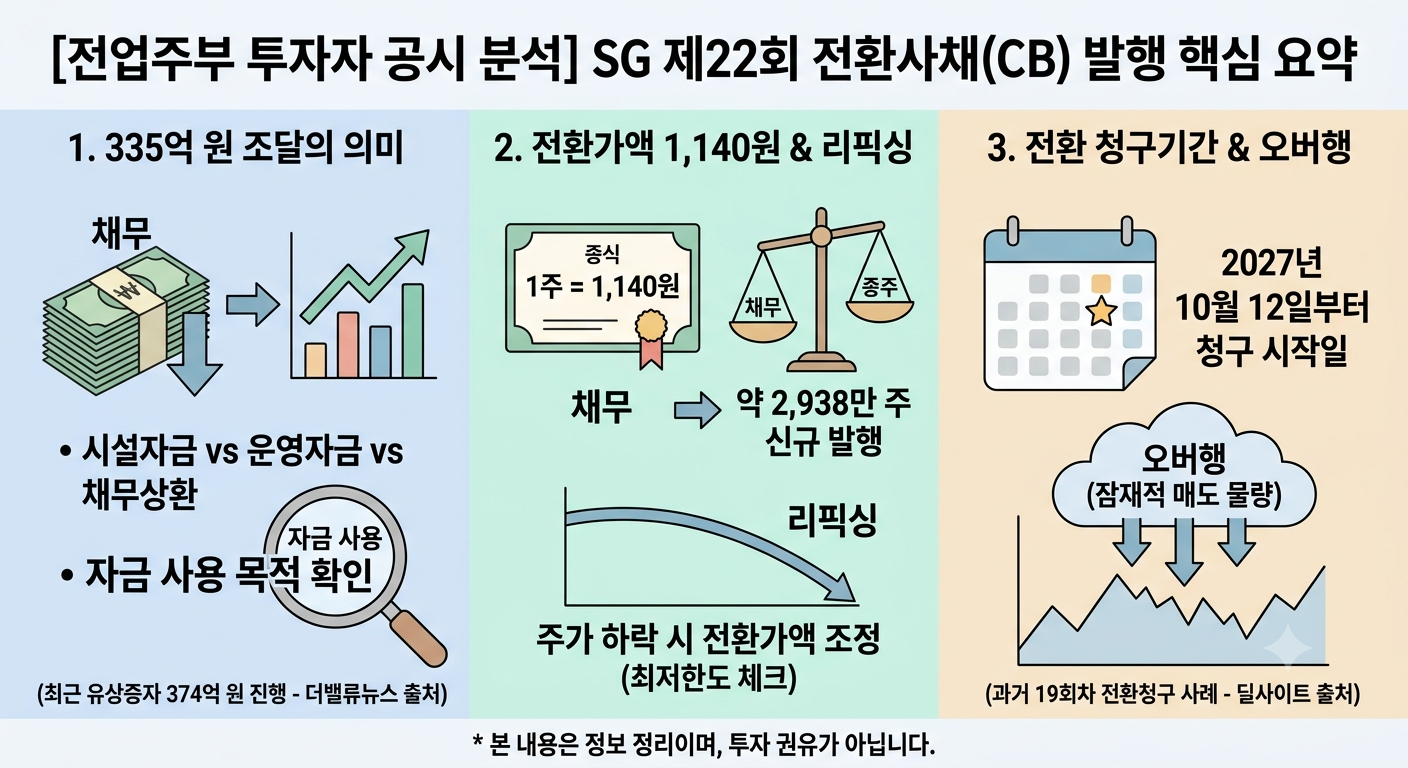
남편 외벌이 월급으로 살림을 꾸리면서 틈틈이 공시를 챙겨 보는 전업주부 투자자예요. 이번에 눈에 들어온 건 코스닥 상장사 SG의 제22회 전환사채 발행 소식이에요. 규모는 335억 원, 전환가액은 1,140원, 전환 청구는 2027년 10월 12일부터 가능하다고 해요. 숫자만 보면 "회사가 돈을 구했구나" 하고 넘기기 쉽지만, 기존 주주에게는 훗날 주식 수가 늘어날 수 있다는 뜻이기도 해요. 오늘은 발행 배경, 전환가액, 청구기간 세 가지를 순서대로 정리해 볼게요.
SG 전환사채 발행, 335억 원 조달의 의미
SG는 아스콘(아스팔트 콘크리트)을 만드는 코스닥 상장사예요. 이번에 제22회 전환사채(CB)를 335억 원 규모로 발행한다고 공시했어요. 여기서 전환사채란 처음에는 회사가 돈을 빌리는 채권이지만, 일정 기간이 지나면 투자자가 미리 정한 가격에 주식으로 바꿀 수 있는 권리가 붙은 채권을 말해요.
회사 입장에서는 일반 대출보다 낮은 이자로 자금을 구할 수 있고, 투자자 입장에서는 주가가 오르면 주식으로 바꿔 차익을 노릴 수 있어서 메자닌 상품으로 분류돼요. 메자닌이란 채권과 주식의 중간 성격을 가진 금융상품을 뜻하는 말이에요. 눈여겨볼 점은 SG가 불과 한 달 전에도 큰 자금을 조달했다는 거예요. 더밸류뉴스 보도에 따르면 SG는 374억 원 규모 유상증자를 진행했고, 신주 4,100만 주가 9월 29일 상장될 예정이었어요. (출처: 더밸류뉴스, [https://www.thevaluenews.co.kr/news/201532])
유상증자에 이어 전환사채까지 이어진 셈이라, 수도권 생산거점이나 해외 사업처럼 돈 쓸 곳이 많다는 신호로도, 주식 수가 계속 늘어난다는 부담으로도 읽을 수 있어요. 그래서 저는 "호재냐 악재냐"를 먼저 따지기보다 조달한 돈이 시설자금인지, 운영자금인지, 채무상환자금인지 공시의 자금 사용 목적부터 확인하는 편이에요. 공장 증설처럼 매출로 이어질 투자에 쓰인다면 훗날 실적으로 돌아올 여지가 있지만, 기존 빚을 갚는 데 대부분 쓰인다면 재무 부담이 그만큼 크다는 뜻일 수 있거든요. 같은 335억 원이라도 어디에 쓰이느냐에 따라 주주가 받아들이는 무게가 전혀 달라져요.
전환가액 1,140원과 리픽싱 체크
전환가액은 사채를 주식으로 바꿀 때 적용하는 1주당 가격이에요. 이번 전환가액은 1,140원이니, 335억 원이 모두 전환된다고 단순 계산하면 약 2,938만 주가 새로 생겨요. 이렇게 주식 수가 늘면 기존 주주의 지분 가치가 옅어지는데, 이를 지분 희석이라고 불러요. 같은 피자를 더 많은 조각으로 나누는 것과 비슷하다고 보시면 돼요. 전환가액이 낮을수록 사채 투자자에게는 유리하지만, 기존 주주에게는 늘어나는 주식 수가 많아진다는 뜻이라 무조건 반길 일은 아니에요.
함께 봐야 할 것이 리픽싱 조항이에요. 리픽싱이란 주가가 떨어지면 전환가액도 따라 낮춰 주는 약정으로, 조정될수록 전환 가능한 주식 수가 더 늘어나요. 금융위원회는 전환사채 시장 건전성 제고방안의 후속 조치로, 리픽싱 최저한도인 최초 전환가액의 70% 미만으로 낮추는 예외는 주주총회 특별결의를 거쳐야만 허용하도록 규정을 손봤어요. (출처: 금융위원회, [https://www.fsc.go.kr/no010101/82353]) 이 기준을 대입하면 1,140원의 70%는 798원이에요. 다만 이번 22회차에 리픽싱 조항이 실제로 들어갔는지, 한도가 몇 퍼센트인지는 공시 원문에서 직접 확인해야 해요.
전환가액 숫자 하나만 보지 말고 조정 조건까지 같이 보는 습관이 필요해요. 여기에 콜옵션도 같이 살펴보면 좋아요. 콜옵션이란 회사나 회사가 지정한 사람이 사채 일부를 되사 올 수 있는 권리인데, 누가 행사하느냐에 따라 최대주주 지분이 늘어나는 수단이 되기도 해서 금융당국이 공시를 강화한 항목이에요.
전환 청구기간과 오버행 점검
전환 청구기간은 사채권자가 "이제 주식으로 바꿔 주세요" 하고 요청할 수 있는 기간이에요. 이번 SG 전환사채는 2027년 10월 12일부터 청구할 수 있으니, 약 1년 동안은 새 주식이 시장에 나오지 않아요. 문제는 그 이후예요. 주가가 전환가액보다 높으면 사채권자는 주식으로 바꿔 팔고 싶어지고, 이때 대기 중인 물량을 오버행이라고 해요. 오버행이란 언제든 시장에 쏟아질 수 있는 잠재 매도 물량을 가리키는 말로, 주가 상승을 누르는 요인이 되곤 해요.
SG는 실제로 이런 흐름을 보여준 적이 있어요. 딜사이트 보도에 따르면 SG의 19회차 전환사채는 주가가 전환가를 웃돌자 지난해 12월부터 올해 2월까지 세 차례에 걸쳐 약 76억 원, 350만 8,260주 규모의 전환청구가 이뤄졌어요. (출처: 딜사이트, [https://dealsite.co.kr/articles/156784])
반대로 주가가 전환가액을 밑돌면 풋옵션이 변수가 돼요. 풋옵션은 사채권자가 만기 전에 원금을 돌려 달라고 요구할 수 있는 권리라서, 회사에는 현금이 빠져나가는 부담이 생겨요. 그래서 저는 달력에 전환 청구 시작일을 적어 두고, 그 무렵 주가와 전환가액의 차이, 분기 실적, 추가 조달 공시를 함께 살펴봐요.
전환사채는 발행 당일보다 청구기간이 열리는 시점에 주가에 더 큰 영향을 주는 경우가 많기 때문이에요. 청구가 시작되면 회사는 전환청구권 행사 공시를 내니, 실제로 몇 주가 언제 상장되는지도 그때그때 확인할 수 있어요. 저처럼 장기로 들고 가는 분이라면 이 공시 알림을 증권사 앱에 설정해 두시면 편해요.
정리하면 SG 전환사채는 335억 원 조달이라는 기회와 약 2,938만 주의 잠재 물량이라는 부담을 함께 안고 있어요. 발행 목적, 전환가액 조정 조건, 청구 시작일 세 가지를 공시 원문에서 확인한 뒤 판단하시길 권해요. 이 글은 정보 정리이며 투자 권유가 아니에요. 우리 모두 현명한 투자합시다.
'종목 및 기업 분석' 카테고리의 다른 글
| 프리드만 인더스트리 (매도, 수익률, 실적) (0) | 2026.10.02 |
|---|---|
| 대한항공 목표주가 (운임, 아시아나, 화물) (0) | 2026.09.29 |
| 삼성전자 HBM (점유율, 파운드리, 턴키) (0) | 2026.09.17 |
| 히토와홀딩스 (공개매수, 시너지, MBK) (0) | 2026.09.16 |
| 일루미나 주가 (실적, 재편입, 전망) (0) | 2026.09.10 |


